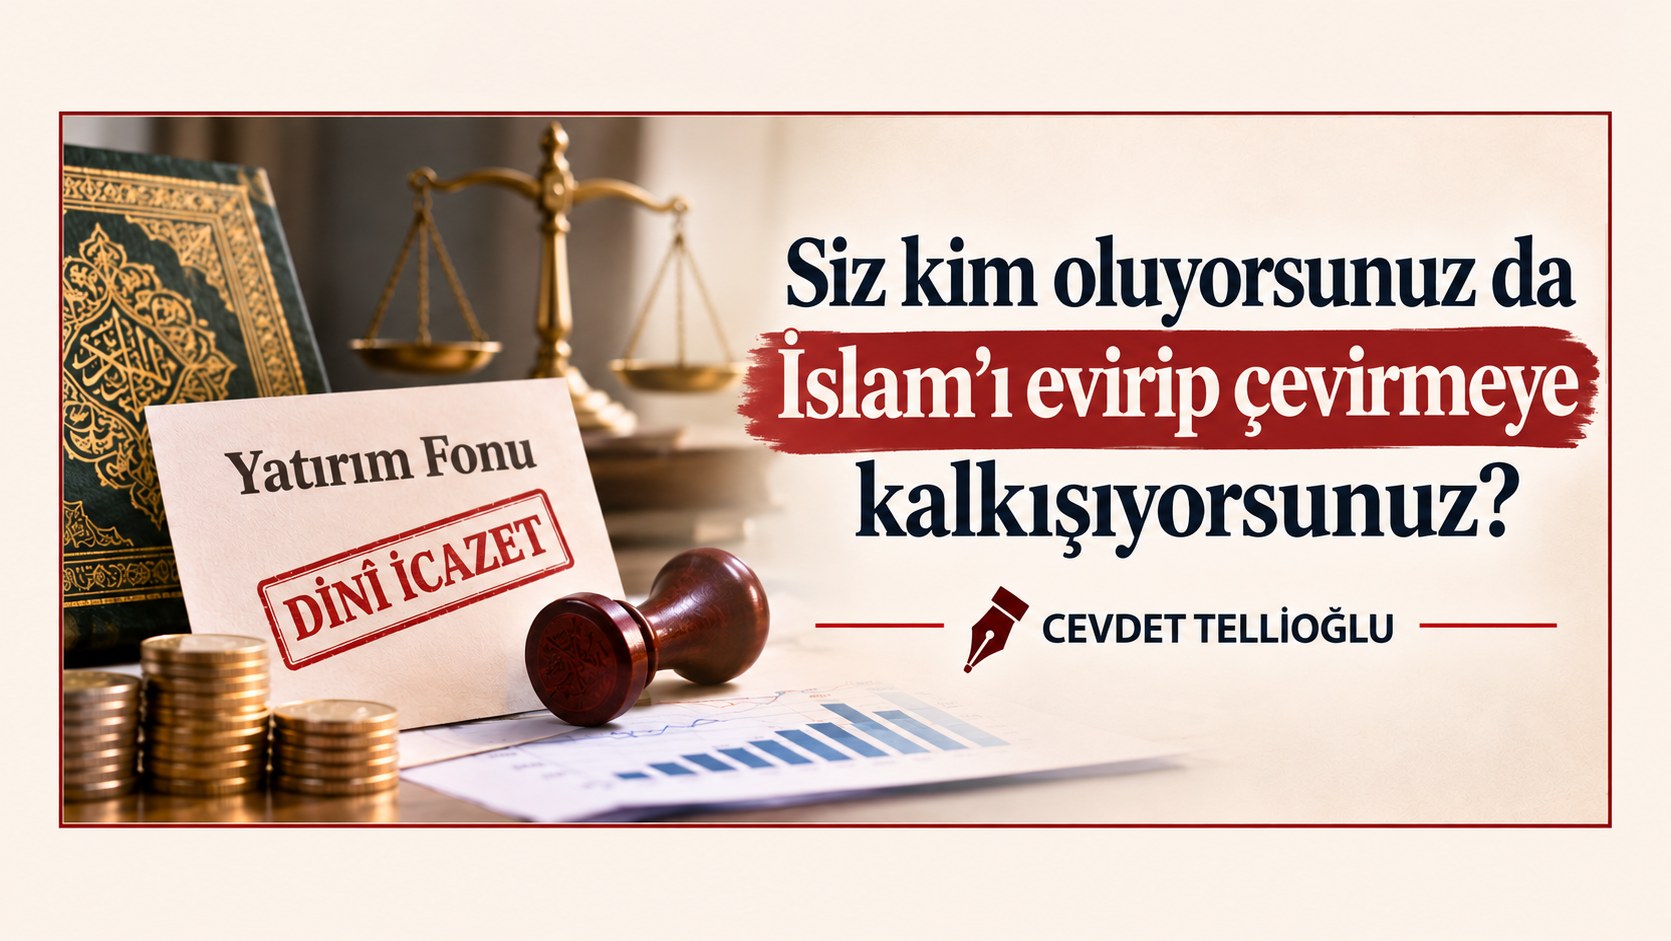
Birileri çıkıyor, yatırım fonlarına dinî icazet veriyor. Komiteler kuruluyor, akademik unvanlar sıralanıyor, belgeler hazırlanıyor, imzalar atılıyor. Ardından bu belgeler, toplumun önüne İslami uygunluğun güvencesi olarak konuluyor.
İnsan sormadan edemiyor: Siz kendinizi ne zannediyorsunuz? İslam’ın hükümlerini piyasanın ihtiyaçlarına göre yorumlama konusunda kendinizde nasıl bir yetki görüyorsunuz?
Elbette İslam ticareti yasaklamaz. Meşru kazancı, ortaklığı, üretimi ve riskin paylaşılmasını teşvik eder. Yeni ekonomik araçların İslam hukuku bakımından değerlendirilmesi de gereklidir. Bunun için ilim sahiplerinin görüş bildirmesinde bir yanlışlık yoktur. Ancak mevcut bir finansal ürüne mutlaka uygunluk gerekçesi bulmakla, o ürünün gerçekten dinî ilkelere uygun olup olmadığını araştırmak aynı şey değildir.
Asıl mesele şu: Din mi ekonominin şartlarına uyacak, ekonomi mi dinin koyduğu ölçülere göre şekillenecek?
Faiz yasağı, haksız kazancın önlenmesi, aldatmanın ve aşırı belirsizliğin ortadan kaldırılması İslam ekonomisinin temel ilkelerindendir. Bir yatırım aracının adının önüne “katılım” kelimesini koymak veya arkasına birkaç akademisyenin imzasını eklemek, bu ilkelerin yerine getirildiğini göstermez.
Bugün çeşitli finans kuruluşlarının dinî danışma komiteleri bulunuyor. Bu komitelerde ilahiyatçılar, akademisyenler ve finans uzmanları görev yapıyor. Peki, verdikleri uygunluk görüşlerinin sınırları nedir? Yalnızca fonun kuruluş belgeleri mi inceleniyor, yoksa yatırımın sonraki aşamaları da denetleniyor mu? İcazet verenlerin ilgili kuruluşlarla mali ilişkileri bulunuyor mu? Varsa bağımsızlık nasıl korunuyor? Başlangıçta uygun bulunan bir işlem zamanla niteliğini değiştirirse ne yapılıyor?
Bu soruların açık cevapları olmalıdır.
Daha önemlisi, dinî uygunluk ile finansal güvence birbirine karıştırılmamalıdır. Bir fonun İslami ilkelere uygun olduğuna ilişkin görüş, o fonun kazanç sağlayacağı veya yatırımcının zarar etmeyeceği anlamına gelmez. Ticarette zarar mümkündür. Ancak yatırımcıların dinî hassasiyetlerinden doğan güvenin ticari bir pazarlama unsuruna dönüşmesi ciddi bir ahlaki sorundur.
İnsanlar böyle bir yatırım aracına yalnızca ekonomik beklentileriyle değil, inançlarından kaynaklanan hassasiyetleriyle de yaklaşabilir. Bu nedenle dinî uygunluk görüşü verenlerin sorumluluğu, sıradan bir ticari danışmanlığın ötesindedir.
İslam hukukunda içtihat vardır. Farklı görüşler de bulunabilir. Fakat içtihat, ekonomik ihtiyaçlara göre hüküm değiştirme serbestliği değildir. Yeni meseleler, dinin temel kaynakları ve ilkeleri çerçevesinde değerlendirilir. Bir görüşün değeri de onu veren kişinin unvanından değil, dayandığı delillerden ve ilmî tutarlılığından gelir.
Hiçbir akademik unvan, kurul üyeliği veya kurumsal yetki, kişiyi dinin üzerinde bir konuma taşımaz.
Burada devletin düzenleyici kurumlarının sorumluluğu da göz ardı edilmemelidir. Finansal denetim başka, dinî uygunluk değerlendirmesi başkadır. Sermaye piyasasına ilişkin resmî izin ve denetim mekanizmalarıyla danışma komitelerinin verdiği fıkhî görüşler arasındaki sınır, toplumun anlayabileceği açıklıkta ortaya konulmalıdır.
Bana göre dinî danışma komitelerinin kararları, gerekçeleri, bağımsızlık ilkeleri ve denetim süreçleri kamuoyuna açık olmalıdır. Bir işlemin neden uygun bulunduğu kadar, hangi şartlarda uygunluğunu kaybedeceği de bilinmelidir. Aksi hâlde icazet belgesi, içeriği yeterince sorgulanmayan bir güven etiketine dönüşebilir.
Kimsenin niyetini sorgulamak veya delil olmadan insanları din istismarıyla suçlamak doğru değildir. Ancak din adına verilen kararları sorgulamak, dinî değerlere karşı çıkmak değil, aksine onların ticari çıkarların gölgesinde kalmasını önlemektir.
Bugün ihtiyacımız olan, finans kuruluşlarının taleplerine cevap yetiştiren değil, gerektiğinde o taleplere karşı durabilen bağımsız ilim insanlarıdır. Bir işlemin İslami esaslara uygun olmadığını söyleyebilmek de en az uygunluk görüşü vermek kadar önemli bir sorumluluktur.
Sizden beklenen, ekonominin ihtiyaçlarına göre İslam’ı evirip çevirmeniz değil, ekonomik faaliyetleri İslam’ın adalet, dürüstlük ve helal kazanç ilkeleriyle değerlendirmenizdir.
Unutulmamalıdır ki bir işlemin altına atılan imza, o işlemi kendiliğinden helal hâle getirmez. Yalnızca o imzayı atan kişinin sorumluluğunu artırır.
Sonuçta sorulacak soru, kaç fona icazet verildiği değil, verilen icazetlerin ne kadarının ilmî, ahlaki ve uygulamaya dönük denetimden geçtiğidir.
Çünkü din, finans dünyasının ihtiyaçlarına göre şekillendirilecek bir araç değil; finans dünyasının da hesap vermek zorunda olduğu bir ölçüdür.
Yorumlar
Henüz yorum yok. İlk yorumu siz yazın.
Yorum Yaz
Yorumunuz yayımlanmadan önce onaylanır.