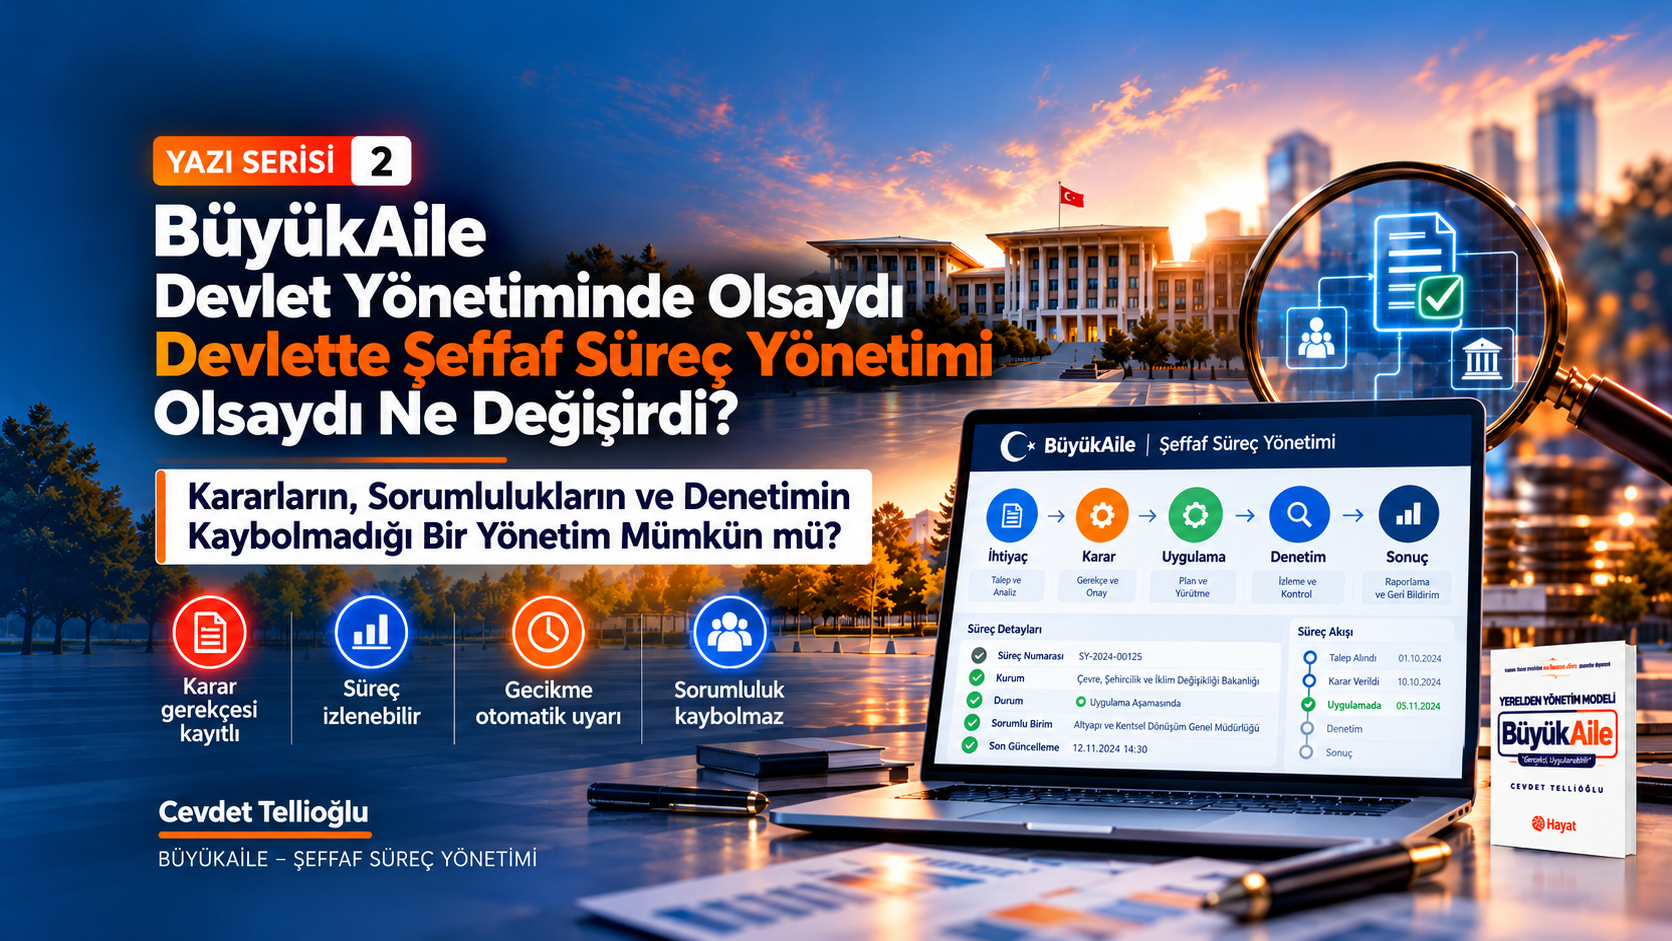
DEVLETTE ŞEFFAF SÜREÇ YÖNETİMİ OLSAYDI NE DEĞİŞİRDİ?
Kararların, Sorumlulukların ve Denetimin Kaybolmadığı Bir Yönetim Mümkün mü?
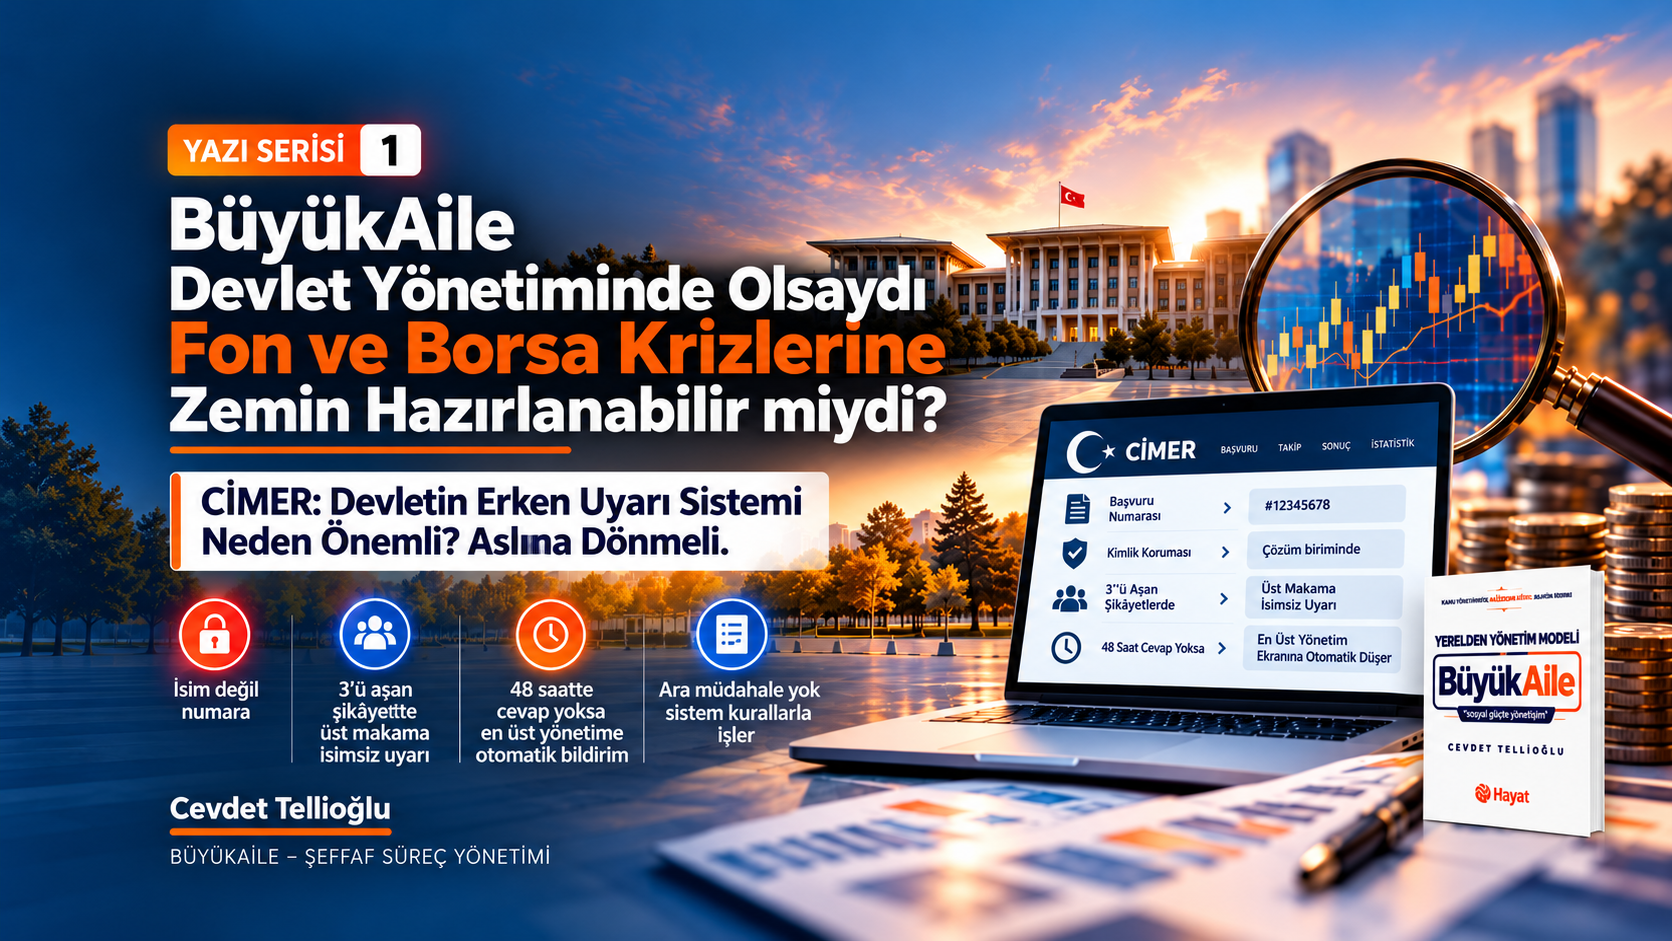
Bir önceki yazımızda, 1994 yılında kurduğumuz Beyaz Masa sisteminden hareketle CİMER'in devletin erken uyarı mekanizması olarak nasıl çalışması gerektiğini ele aldık. Vatandaşın şikâyetinin kişisel müdahalelerle engellenemediği, kimlik bilgilerinin korunduğu, aynı konuda üçü aşan bağımsız şikâyetlerin üst makama ulaştığı ve 48 saat cevaplanmayan başvuruların en üst yönetim ekranına otomatik olarak düştüğü bir sistemin önemini anlattık. Peki, aynı anlayış yalnızca vatandaş şikâyetlerinde değil, devletin bütün karar ve uygulamalarında geçerli olsaydı ne değişirdi? Bir kararın kim tarafından, neden alındığı, hangi aşamalardan geçtiği, nasıl uygulandığı ve hangi sonucu doğurduğu kesintisiz izlenebilseydi bugün tartıştığımız sorunların kaçı ortaya çıkmadan önlenebilirdi?
BüyükAile Şeffaf Süreç Yönetimi Modeli'nin devlet yönetimine ilişkin temel yaklaşımı bu soruyla başlıyor. Çünkü yönetimde asıl mesele yalnızca doğru karar almak değildir. Alınan kararın uygulanmasını sağlamak, sonuçlarını görmek, yanlışları fark etmek ve gerektiğinde sorumlulardan hesap sorabilmektir. Devletin güçlü olması, bütün yetkilerin tek merkezde toplanması anlamına gelmez. Asıl güç, yetkilerin açıkça tanımlandığı, sorumlulukların kaybolmadığı ve hiçbir yöneticinin sistemin işleyişini kişisel tercihleri doğrultusunda değiştiremediği bir düzen kurabilmektir.
Bugün devletin çok sayıda kurumu, kanunlarla belirlenmiş görevlerini yerine getiriyor. Bakanlıklar, valilikler, kaymakamlıklar, belediyeler, düzenleyici kuruluşlar ve denetim birimleri kendi sorumluluk alanlarında faaliyet gösteriyor. Ancak kurumların ayrı ayrı çalışması, bir konunun başlangıcından sonucuna kadar bütün aşamalarının aynı açıklıkla izlenebildiği anlamına gelmiyor. Bir kurum karar alıyor, başka bir kurum uyguluyor, üçüncü bir kurum denetliyor. İşlem sonuçlanmadığında veya beklenen fayda elde edilemediğinde ise sorumluluğun hangi aşamada bulunduğunu belirlemek güçleşebiliyor. Bazen herkes kendi görevini tamamladığını söylüyor ama ortada tamamlanmış bir sonuç bulunmuyor. BüyükAile'nin değiştirmek istediği anlayış, işlemin tamamlanmış olmasını sorunun çözülmüş sayılması için yeterli görmekten kaynaklanıyor.
Şeffaf Süreç Yönetimi'nde her işin bir başlangıcı, tanımlanmış sorumluları, belirlenmiş aşamaları, süresi ve ölçülebilir sonucu bulunmalıdır. Bir kamu yatırımı yapılacaksa önce ihtiyaç ortaya konulmalı, kararın gerekçesi kayıt altına alınmalı, hangi kaynağın kullanılacağı ve işlemlerin kimler tarafından yürütüleceği belirlenmelidir. Uygulama başladığında meydana gelen değişiklikler, gecikmeler, ilave harcamalar ve bunların nedenleri izlenebilmelidir. Proje tamamlandığında ise yalnızca binanın yapılmış veya paranın harcanmış olması başarı sayılmamalıdır. Başlangıçta vaat edilen faydanın gerçekleşip gerçekleşmediği de değerlendirilmelidir. Böylece kamu yönetimi, yapılan işleri anlatmakla yetinmeyen, ortaya çıkan sonuçları da ölçen bir yapıya dönüşebilir.
Örneğin bir ilçede okul yapılmasına karar verildiğini düşünelim. Okula neden ihtiyaç duyulduğu, kaç öğrenciye hizmet vereceği, hangi bölgede yapılacağı, maliyeti ve tamamlanma süresi belirlenmiştir. Ancak inşaat gecikmiş, maliyet yükselmiş veya tamamlanan okul beklenen ihtiyacı karşılamamış olabilir. Bugünkü uygulamalarda da bu konulara ilişkin kayıtlar ve denetim mekanizmaları bulunmaktadır. BüyükAile'nin önerdiği farklılık, bütün bu aşamaların birbirinden kopmadan izlenebilmesidir. Gecikme başladığında sistem uyarı oluşturmalı, ilgili parnerler, hizmeti alacak olanlar ve yetkili makam hangi aşamada sorun bulunduğunu görebilmeli ve gecikmenin gerekçesi kayda geçmelidir, görünür olmalıdır. İlave harcama yapılmışsa neden yapıldığı, kim tarafından önerildiği ve hangi gerekçeyle onaylandığı denetlenebilmelidir. En önemlisi, işlemi başlatan ve uygulayan kişiler değişse bile sürecin kurumsal hafızası kaybolmamalıdır.
Bu yaklaşımı yalnızca yatırımlarla sınırlandırmamak gerekir. Bir kamu görevlisinin yaptığı işlem, bir kurumun verdiği izin, bir belediyenin aldığı karar, bir denetçinin hazırladığı rapor veya bir vatandaşın başvurusu aynı yönetim mantığıyla değerlendirilebilir. Her işlemin hukuki niteliğine uygun sorumluluk zinciri belirlenir. İşlem gerektiren aşamalar kayıt altına alınır, gecikmeler görünür hâle gelir ve sonuçlar değerlendirilir. Burada önemli olan bütün kurumların aynı işi yapması değil, bütün kurumların kendi görevlerini, bütünü süreçleri ile aynı hesap verebilirlik ve paydaşlarla paylaşım ilkeleriyle yerine getirmesidir.
BüyükAile Şeffaf Koridor dediğimiz mekanizma bu anlayışın uygulama alanıdır. Koridorun bir ucunda ihtiyaç, talep veya karar; diğer ucunda sonuç bulunur. Aradaki bütün işlemler yetkili kişilerce izlenebilir. Bir görevli kendisine gelen işi başka birime aktarabilir, gerekçeli olarak reddedebilir veya ilave inceleme isteyebilir. Ancak işlemi iz bırakmadan ortadan kaldıramaz. Daha önce verilmiş bir kararı değiştirecekse değişikliğin gerekçesi kayıt altında bulunur. Süre dolduğunda sistem kendiliğinden uyarı üretir. Uyarıya rağmen işlem yapılmıyorsa konu önceden belirlenmiş kurallarla üst denetime taşınır. Böylece yöneticinin hangi sorunlardan haberdar olacağı, kendisine sunulan raporları hazırlayan kişilerin tercihlerine bağımlı kalmaz.
Burada en önemli meselelerden biri, yönetim yetkisi ile sisteme müdahale yetkisinin birbirinden ayrılmasıdır. Bir bakan, vali, belediye başkanı veya kurum yöneticisi kanunların verdiği yetkiler çerçevesinde karar alabilmelidir. Ancak herhangi bir yönetici, kendisini ilgilendiren uyarının görünmesini engelleyememeli, geçmiş kayıtları sildirememeli veya denetim sürecini gerekçesiz biçimde durduramamalıdır. Aynı ilke sistemi kuranlar ve yönetenler için de geçerli olmalıdır. Çünkü iyi bir sistemi bozan en önemli tehlikelerden biri, kurallara kişiye özel istisnalar getirilmeye başlanmasıdır. İstisnalar çoğaldığında sistemin yerini ilişkiler, kuralların yerini kişisel tercihler almaya başlar.
Elbette devletin bütün bilgileri kamuoyuna açık olamaz. Vatandaşın özel hayatı, ticari sırlar, millî güvenlik ve devam eden soruşturmaların gizliliği korunmalıdır. Şeffaf Koridor, herkesin her bilgiye ulaşabildiği bir ortam değildir. Kamuoyunun bilmesi gereken bilgilerle, paydaşların bilmesi gerekenler ve yalnızca yetkili denetim makamlarının erişebileceği, denetlenebilir kayıtlar birbirinden ayrılmalıdır. Ama gizlilik, sorumluluğun ortadan kaldırılması için gerekçe olamaz. Vatandaşın göremediği bir işlem, hukuken, bir kaç noktadan denetimi yapılabilir sisteme tabi yetkili denetçi tarafından incelenebilmelidir. Devletin korunması gereken bilgileriyle yöneticilerin hesap verme sorumluluğu birbirine karıştırılmamalıdır.
Şimdi bu yaklaşımı yeniden fon ve borsa tartışmalarına uygulayalım. Bir finansal işlemde olağan dışı gelişmeler tespit edildiğini, vatandaşlardan şikâyetler geldiğini veya ilgili kurumların risk raporları hazırladığını düşünelim. Bu verilerin her biri kendi başına değerlendirilmekle birlikte aynı riskin farklı göstergeleri olarak da ilişkilendirilebilmelidir. Bir kurum inceleme başlatmışsa bu incelemenin hangi aşamada bulunduğu yetkili denetim mekanizmalarınca takip edilebilmelidir. Kurumlar arasında bilgi paylaşımı gerekiyorsa bu paylaşım hukuki yetkiler çerçevesinde yapılmalıdır. Tedbir alınmışsa sonuçları izlenmeli, alınmamışsa gerekçesi denetlenebilmelidir. Böylece bir riskin ilk ortaya çıkışından gerekli müdahaleye kadar geçen süreç incelenebilir.
Bu noktada şu ayrımı özellikle yapmalıyız: Olağan dışı her finansal işlem suç değildir. Her yüksek kazanç usulsüzlük anlamına gelmez. Denetim mekanizmalarının amacı insanları peşinen suçlu kabul etmek değil, riskleri incelemek ve hukuka aykırılık bulunduğunda yetkili kurumların harekete geçmesini sağlamaktır. BüyükAile devlet modelinde SPK gibi bağımsız düzenleyici kuruluşların mesleki kararlarını siyasi makamlar vermez. Şeffaf Süreç Yönetimi, bu kurumların yetkilerini ortadan kaldırmak yerine kararların hazırlanması, uygulanması ve sonuçlarının değerlendirilmesi aşamalarındaki kurumsal sorumluluğu güçlendirmeyi hedefler. Denetimin bağımsızlığı korunurken, denetimin işleyişi de denetlenebilir olmalıdır.
Türkiye'de hesap verme sorumluluğu ve mali saydamlık konusunda mevcut kanuni düzenlemeler de bulunmaktadır. 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu kamu kaynaklarının etkili, ekonomik ve verimli kullanılmasını, hesap verebilirliği ve mali saydamlığı esas almaktadır. Sayıştay da anayasal yetkileri kapsamında kamu idarelerinin hesap ve işlemlerini denetlemektedir. Dolayısıyla mesele, devletin hiçbir denetim mekanizmasına sahip olmaması değildir. Asıl mesele, mevcut denetim ilkelerinin kamu yönetiminin günlük işleyişine ne ölçüde yansıdığı ve sorun ortaya çıkmadan önce ne kadar etkili çalışabildiğidir. Yıl sonunda yapılan bir değerlendirme önemli olmakla birlikte, yıl içerisinde büyüyen bir sorunun zamanında görülmesi de en az onun kadar önemlidir.
BüyükAile'nin Şeffaf Süreç Yönetimi yaklaşımı, denetimi yalnızca işlem bittikten sonra yapılan bir faaliyet olarak görmez. Denetim, kararın hazırlanmasından başlayarak uygulamanın her aşamasına uygun kontrollerle eşlik etmelidir. Bunun için işlemi öneren, onaylayan, uygulayan ve denetleyen görevlerin mümkün olduğunca birbirinden ayrılması gerekir. Bir kişi hem harcamaya karar veriyor hem ödemeyi yapıyor hem de kendi işlemini denetliyorsa sistemin güvenilirliği zayıflar. Denetçinin bağımsızlığını korumak kadar, denetim sonucunda tespit edilen eksikliklerin giderilip giderilmediğini takip etmek de önemlidir. Bir denetim raporu hazırlanmış fakat içindeki uyarılar uygulanmamışsa yalnızca raporun hazırlanmış olması yeterli değildir.
BüyükAile Şeffaf Koridor'un sağlayacağı önemli katkılardan biri de yöneticileri korumasıdır. Bugün çoğu zaman olumsuz bir sonuç ortaya çıktığında sorumluluk tartışması başlar. Oysa bütün kararların gerekçeleri, uygulama aşamaları ve uyarıları kayıt altında bulunursa kimin görevini doğru yaptığı, kimin yetkisini kullanmadığı veya hangi sonucun kişinin kontrolü dışında geliştiği daha sağlıklı belirlenebilir. Böylece dürüst ve görevini yerine getiren kamu görevlisi de haksız suçlamalara karşı korunmuş olur. Bunun için de mahkeme öncesinde, Sistemetik kuralınca hakem müessesi devreye girer. Şeffaflık yalnızca yanlış yapanın ortaya çıkarılmasını değil, doğru yapanın da hakkının teslim edilmesini sağlar.
Bir başka önemli konu kurumlar arasındaki ilişkidir. Devletin aynı sorun üzerinde çalışan farklı birimleri bulunabilir. Ancak bir kurum kendi görevini tamamladığında diğer kurumun işlemi başlamamışsa vatandaş açısından sorun devam ediyor demektir. BüyükAile modelinde kurumlar arası süreçlerin sorumlulukları ve geçiş noktaları önceden tanımlanmalıdır. Bir işlem başka kuruma geçtiğinde önceki kurumun kaydı korunmalı, yeni kurumun sorumluluğu başlamalıdır. Sürecin hangi aşamada bulunduğu ve gecikmenin nerede ortaya çıktığı yetkili makamlarca görülebilmelidir. Böylece vatandaşın kurumlar arasında dolaşması yerine, kurumlar arasında işlemin takip edilmesi sağlanabilir. Çünkü bu sistemde her işin bir akışı her akışın bir süreci vardır. Süresi vardır.
Bu anlayışın yerel yönetimlerde uygulanması ayrıca önemlidir. Mahallede ortaya çıkan bir sorun belediyeyi, kaymakamlığı, valiliği veya merkezi idareyi ilgilendirebilir. Vatandaş hangi kurumun görevli olduğunu bilmek zorunda bırakılmamalıdır. Başvuru alındıktan sonra sorunun doğru makama yönlendirilmesi ve sonuçlanıncaya kadar takip edilmesi sistemin görevi olmalıdır. BüyükAile'nin Mahalle AŞ, İlçe AŞ ve İl AŞ yapılanmasıyla hedeflediği yerel ekonomik organizasyon ise kamu yönetiminin hukuki yapısından ayrı olarak üretim, ortak tedarik ve ekonomik iş birliği alanlarında gelişebilir. Bu iki yapının ortak anlayışı, yerelde görülen sorunların kaybolmadan değerlendirilmesi ve kararların sonuçlarına göre yönetimin iyileştirilmesidir. Devletin bütün kurumlarını şirketleştirmek veya bütün yetkileri tek merkezde toplamak söz konusu değildir.
Şeffaf Süreç Yönetimi'nin teknolojiyle desteklenmesi bugün geçmişe göre çok daha kolaydır. Dijital kayıtlar, güvenli işlem günlükleri, kurumlar arası veri paylaşımı ve yapay zekâ destekli risk analiziyle gecikmeler, tekrar eden sorunlar ve olağan dışı işlemler daha erken fark edilebilir. Ancak teknoloji tek başına çözüm değildir. Yanlış kurulmuş bir sistemi bilgisayara taşımak, o sistemi doğru hâle getirmez. Aksine yanlışların daha hızlı ve daha geniş ölçekte tekrarlanmasına neden olabilir. Önce yönetim kuralları belirlenmeli, sonra teknoloji bu kuralları uygulamalıdır. Yazılımı geliştirenler dâhil hiç kimse denetim kayıtlarını iz bırakmadan değiştirememeli; sistemi yönetenlerin işlemleri de bağımsız biçimde incelenebilmelidir.
Burada üzerinde durduğum temel düşünce şudur: Devlet yönetiminde güven, kişilerin iyi niyetine değil, iyi kurulmuş ve bozulmasına izin verilmeyecek denetim ve takip mekanizması olan süreçlere dayanmalıdır. Elbette yöneticinin bilgisi, tecrübesi ve ahlaki sorumluluğu önemlidir. Fakat iyi bir yönetim modeli, herkesin her zaman doğru davranacağını varsayamaz. İnsan hata yapabilir, görevini ihmal edebilir veya yetkisini kötüye kullanabilir. Sistemin görevi bu ihtimalleri azaltmak olsa da ortadan kaldırdığını iddia etmek değil, ortaya çıktıklarında bunları mümkün olduğunca erken tespit etmek ve düzeltmektir. Bunun için kuralları koymak kadar kurallara uyulup uyulmadığını ve kuralların kimler tarafından değiştirildiğini de denetlemek gerekir.
Beyaz Masa'yı kurarken şikâyetin kaybolmamasını ve yöneticinin kendisine ulaşması gereken uyarıdan haberdar olmasını istemiştik. BüyükAile Şeffaf Süreç Yönetimi Modeli'nde aynı ilkeyi devletin bütün işlemlerine taşıyoruz. Vatandaşın şikâyetinden kamu yatırımına, kurumsal kararlardan denetim raporlarına kadar her işlem, kendi hukuki özellikleri çerçevesinde başlangıcından sonucuna kadar izlenebilmelidir. Kararı verenin gerekçesi, uygulayanın sorumluluğu ve denetleyenin tespiti birbirinden kopmamalıdır. İşlemlerin kayıt altında tutulması bir arşiv oluşturmak için değil, yönetimin kendisini sürekli iyileştirebilmesi için gereklidir.
Peki, fon ve borsa krizleri böyle bir devlet yönetiminde hiç yaşanmaz mıydı? Elbette bunu söyleyemeyiz. Ancak uyarıların kaybolmadığı, kararların gerekçesiz değiştirilemediği, kurumların birbirine sorumluluk aktarıp süreci sonuçsuz bırakamadığı ve denetimin gecikmeden çalışabildiği ve en önemlisi süreçlerin ilgileri ve paydaşlarınca her anının takip edilebildiği bir yapıda bazı krizlerin büyümesi önlenebilirdi. En azından hangi aşamada neyin yapıldığı veya yapılmadığı daha açık biçimde görülebilirdi. Çünkü devletin güvenilirliği, yalnızca kriz ortaya çıktığında müdahale edebilmesine değil, krizden önce elindeki bilgileri nasıl değerlendirdiğine de bağlıdır.
BüyükAile'nin önerdiği devlet yönetimi sistemi, kusursuz insanlardan oluşan bir düzen değildir. Yanlışların gizlenmesini zorlaştıran, sorumlulukları görünür kılan ve doğru işleyen süreçleri kişisel müdahalelerden koruyan, göz önünde tutan bir yönetim modelidir.
Bir devletin bütün kurumları aynı disiplinle çalışıyor, bütün süreçler ve bu süreçlere ait kararlar gerekçeleriyle kayıt altına alınıyor, gecikmeler kendiliğinden görünür oluyor ve denetim sonuçları izlenebiliyorsa vatandaşın güveni yalnızca yöneticilerin sözlerine bağlı kalmaz. Yönetimin işleyişi de bu güvenin dayanağı hâline gelir.
Çünkü güçlü devlet, yalnızca karar alan devlet değildir. Aldığı kararın nedenini açıklayabilen, başını, sürecini ve sonucunu izleyen, yanlışını düzelten ve gerektiğinde kendi yönetiminden hesap sormayı inisiyatife bırakmayan, sistemleştiren devlettir.
BüyükAile Şeffaf Süreç Yönetimi Modeli'nin devlete kazandırmayı hedeflediği anlayış budur: Kişiye göre değişen kararlar değil, kurallarla yürüyen, ilgilisine, paydaşına açık süreçler; kaybolan sorumluluklar değil, izlenebilir yönetim.
Yorumlar
Henüz yorum yok. İlk yorumu siz yazın.
Yorum Yaz
Yorumunuz yayımlanmadan önce onaylanır.